En resumen: con Verifactu no puedes borrar ni editar una factura ya registrada. Para corregirla, el sistema genera un registro de anulación y, si sigue existiendo la operación con otros datos, además una factura rectificativa nueva.
Última actualización: 5 de septiembre de 2026
Por qué no se puede simplemente borrar una factura
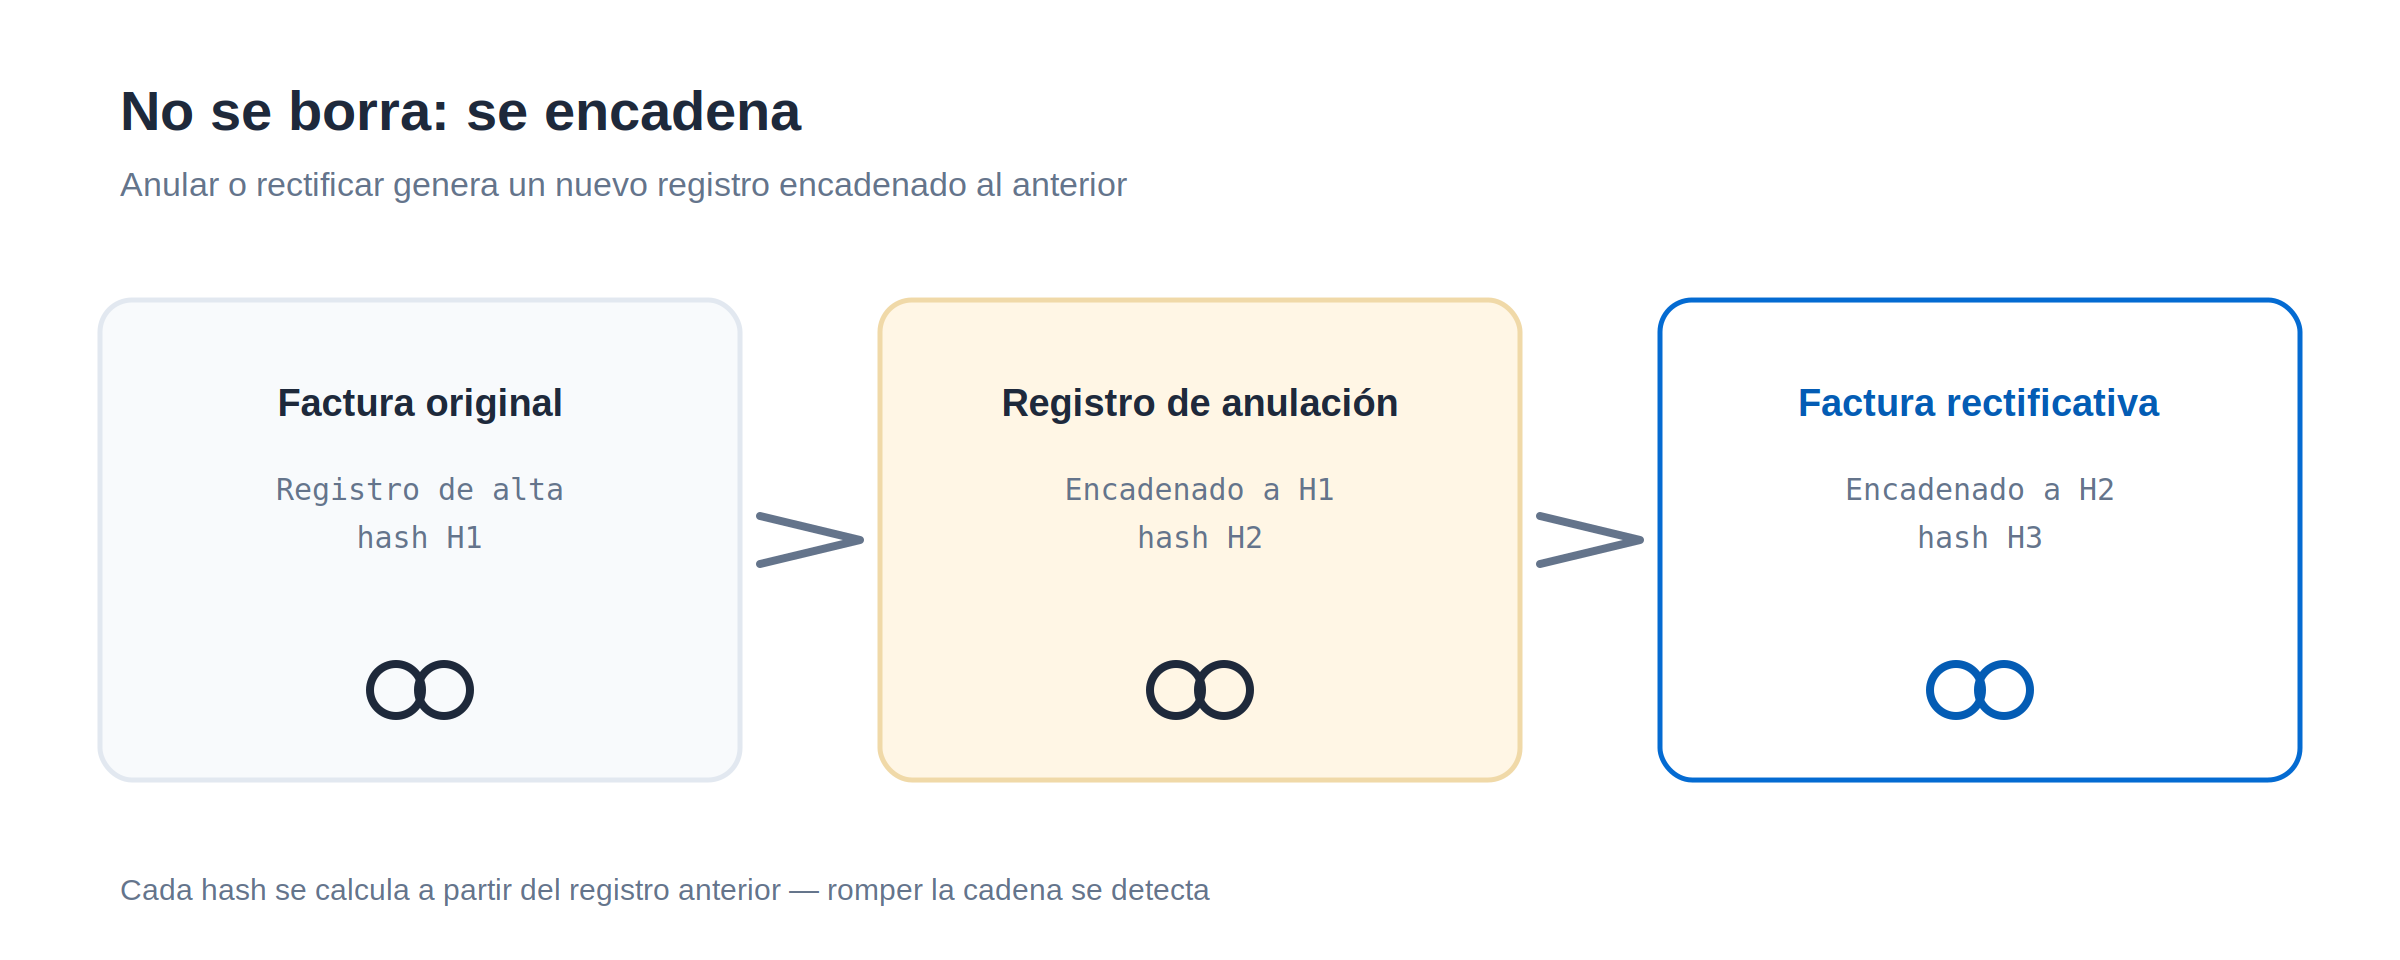
El reglamento (Art. 8.2.a RD 1007/2023) exige que los registros de facturación sean inalterables: una vez generados, no pueden modificarse ni eliminarse sin que el sistema lo detecte. Es la lógica de la cadena de hashes — romper un eslabón se nota.
El registro de anulación
Para invalidar una factura emitida por error, el sistema genera un registro de facturación de anulación (Art. 11 RD 1007/2023), identificado con el número, serie y fecha de la factura que anula. La anulación es íntegra (de todo el registro), no parcial, y queda encadenada junto al registro original — nunca lo sustituye ni lo borra.
La factura rectificativa
Si la operación sigue existiendo pero con datos distintos (importe, base imponible, algún dato de forma incorrecto), además de anular el registro técnico debes expedir una factura rectificativa (Art. 15 RD 1619/2012): una nueva factura que identifica la factura original, dentro de un plazo máximo de 4 años desde el devengo del IVA. Su registro de facturación se marca como «rectificativa» (Art. 10 RD 1007/2023).
En la práctica: dos pasos, no uno
El reglamento regula cada pieza por separado, sin un artículo único que las una: (1) anulas el registro técnico erróneo (Art. 11), y (2) si procede, emites la factura rectificativa que documenta la corrección real frente al cliente y Hacienda (Art. 15 RD 1619/2012). No hay límite al número de anulaciones que puedes generar si vuelves a equivocarte — cada una queda como un registro adicional en la cadena.
¿Se puede borrar una factura Verifactu ya enviada a Hacienda?
No. El sistema no permite eliminar registros; solo se puede generar un registro de anulación que queda encadenado junto al original.
¿Anular el registro es lo mismo que hacer una factura rectificativa?
No exactamente: anular (Art. 11 RD 1007/2023) es una operación técnica del sistema; la factura rectificativa (Art. 15 RD 1619/2012) es la figura fiscal que corrige la operación.
¿Hay plazo para rectificar una factura?
Sí, hasta 4 años desde el devengo del IVA (Art. 15.3 RD 1619/2012).
¿Se puede anular solo una parte de una factura?
No; el registro de anulación está diseñado para anular el registro completo, no de forma parcial.
¿Qué pasa si me equivoco al anular otra vez?
Se genera un nuevo registro adicional posterior — nunca se edita el anterior — y la cadena conserva el historial completo, incluidos los errores.