En resumen: si estás en el REAGP no expides factura por tu actividad agraria, así que Verifactu no te obliga a ti directamente — la obligación recae, en su caso, en quien te compra.
Última actualización: 5 de septiembre de 2026
Por qué el REAGP normalmente no necesita Verifactu
Si estás acogido al régimen especial de la agricultura, ganadería y pesca (REAGP), la norma de facturación te exime de expedir factura por las ventas de tu actividad agraria (Art. 3.3 del RD 1619/2012). La propia AEAT lo confirma para Verifactu en su FAQ oficial: «No con carácter general, ya que los obligados a este régimen, no están obligados a expedir factura salvo determinadas excepciones.» Verifactu solo regula cómo se generan las facturas que la ley obliga a emitir — si no tienes que facturar, el reglamento no te aplica a ti.
Quién documenta entonces la venta
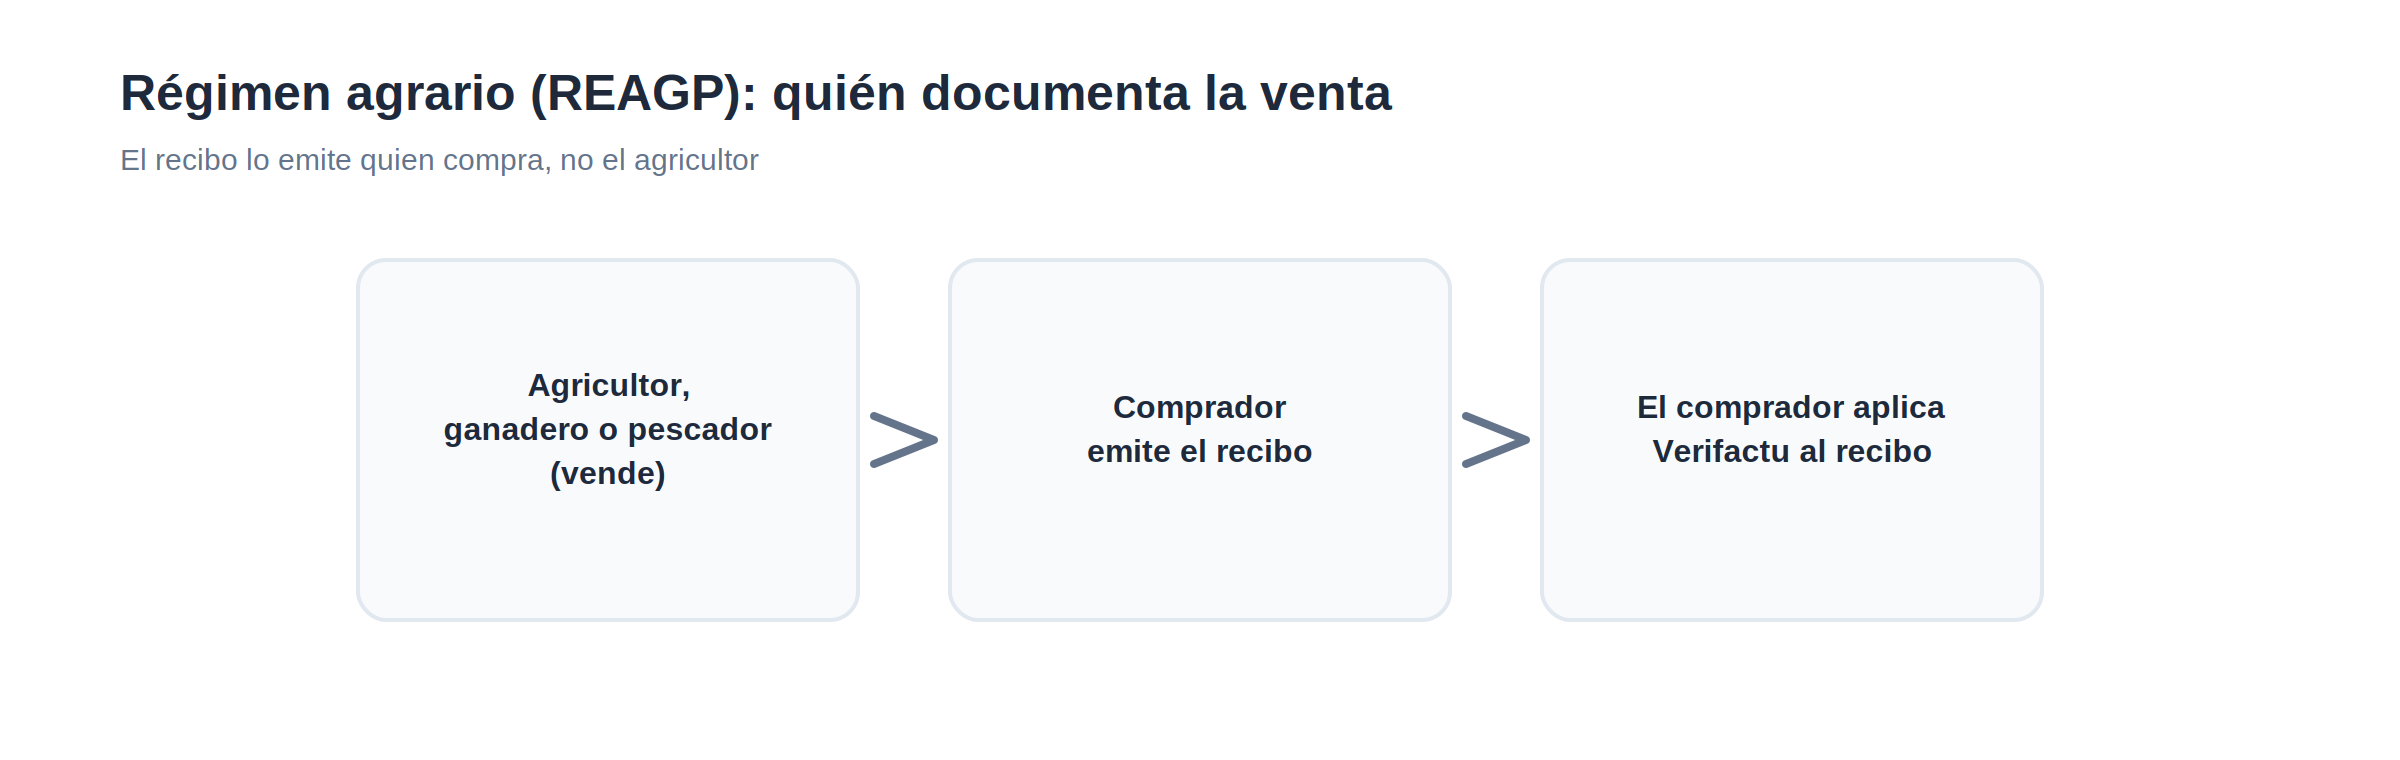
En el REAGP, quien documenta la operación es tu comprador (el empresario o profesional que te adquiere la cosecha, el ganado o el pescado), mediante un recibo con los datos de los dos, la compensación a tanto alzado y tu firma como titular de la explotación (Art. 16.1 RD 1619/2012). El recibo lo emite y numera él; tú lo firmas.
¿Y si tu comprador usa un programa de facturación?
Aquí conviene ser prudente: tu comprador, si opera en régimen general de IVA (no está en el SII ni excepcionado), sí debe cumplir Verifactu para su propia facturación. No hay una FAQ oficial que diga explícitamente que el recibo del REAGP en concreto deba generar un registro Verifactu — es un matiz que depende del sistema de tu comprador, no del tuyo.
¿Puedes adoptar Verifactu aunque no te obligue?
Sí. La propia AEAT recuerda que, en operaciones no sujetas a facturación obligatoria, adoptar un sistema conforme al reglamento sigue siendo voluntario si te interesa por otros motivos (por ejemplo, si también tienes otra actividad no acogida al REAGP).
Si renuncias al REAGP
Si dejas el REAGP y pasas al régimen general de IVA, empiezas a expedir facturas ordinarias — y ahí sí quedas sujeto a Verifactu con los plazos generales: 1 de enero de 2027 si eres sociedad, 1 de julio de 2027 si eres autónomo.
¿Un agricultor en REAGP necesita un programa Verifactu?
No con carácter general, porque no está obligado a expedir factura por su actividad agraria (Art. 3.3 RD 1619/2012); la AEAT lo confirma expresamente en su FAQ de Verifactu.
¿Quién emite el documento de la venta entonces?
El comprador, mediante un recibo con compensación a tanto alzado, firmado por el titular de la explotación (Art. 16.1 RD 1619/2012).
¿El comprador que expide el recibo tiene que usar Verifactu?
Si es un obligado tributario en régimen general de facturación, su propio sistema debe cumplir Verifactu para su actividad general; su aplicación exacta al recibo REAGP no está resuelta en una FAQ oficial explícita.
¿Puede un agricultor en REAGP usar Verifactu aunque no esté obligado?
Sí, de forma voluntaria, según la regla general de la AEAT sobre operaciones no sujetas a facturación obligatoria.
¿Cambia algo si renuncio al REAGP?
Sí: al pasar a régimen general expides facturas ordinarias y quedas sujeto a Verifactu en los plazos generales de 2027.