Última actualización: 5 de septiembre de 2026
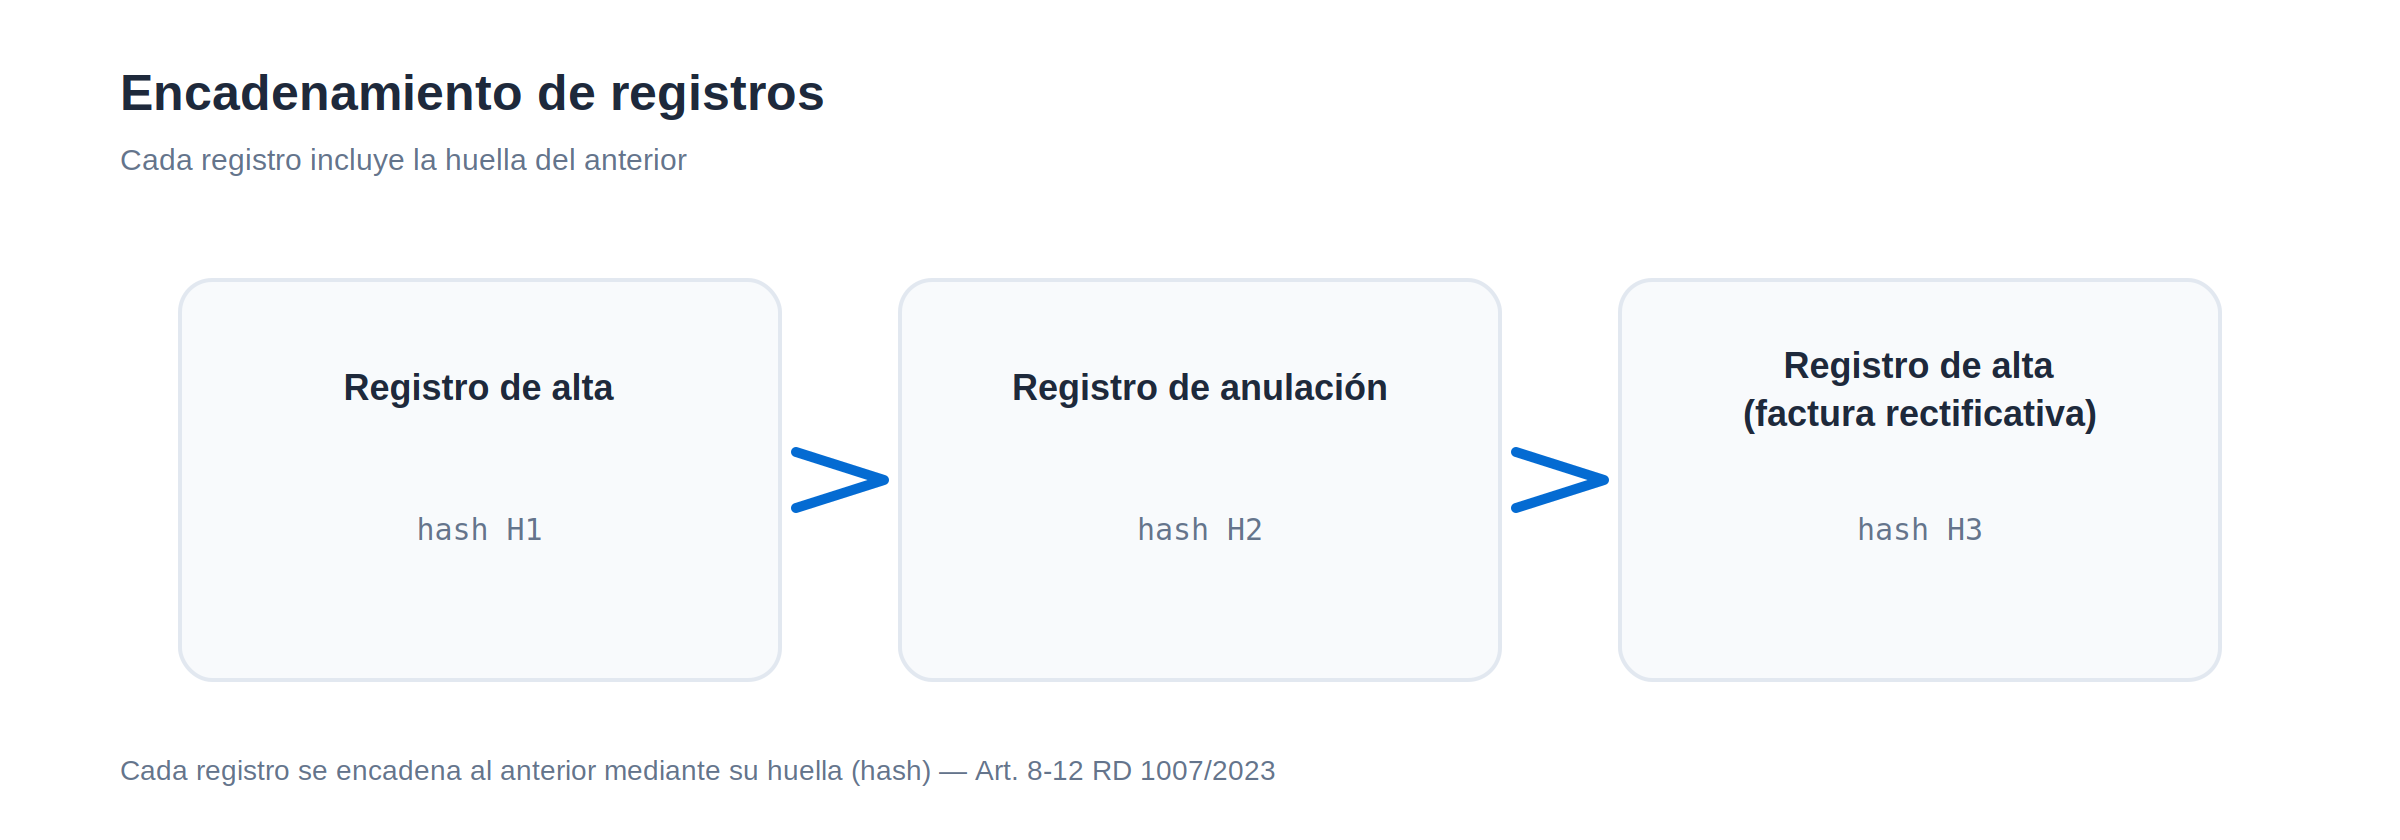
El encadenamiento de registros es la exigencia de que cada registro de facturación incorpore, junto a su propia huella o hash (Art. 12 RD 1007/2023), parte del hash del registro inmediatamente anterior (Art. 10.1.ñ), formando una secuencia verificable desde el primer al último registro (Art. 8.2.b: trazabilidad).
El resultado práctico: si alguien intentara alterar o eliminar un registro intermedio, el hash del registro siguiente dejaría de coincidir con el original, rompiendo la cadena y dejando evidencia de la manipulación. Esta obligación es general para todo sistema informático de facturación (Art. 8), tanto si remite a la AEAT (VERI*FACTU) como si no. El algoritmo hash exacto se detalla en la Orden HAC/1177/2024.