Última actualización: 5 de septiembre de 2026
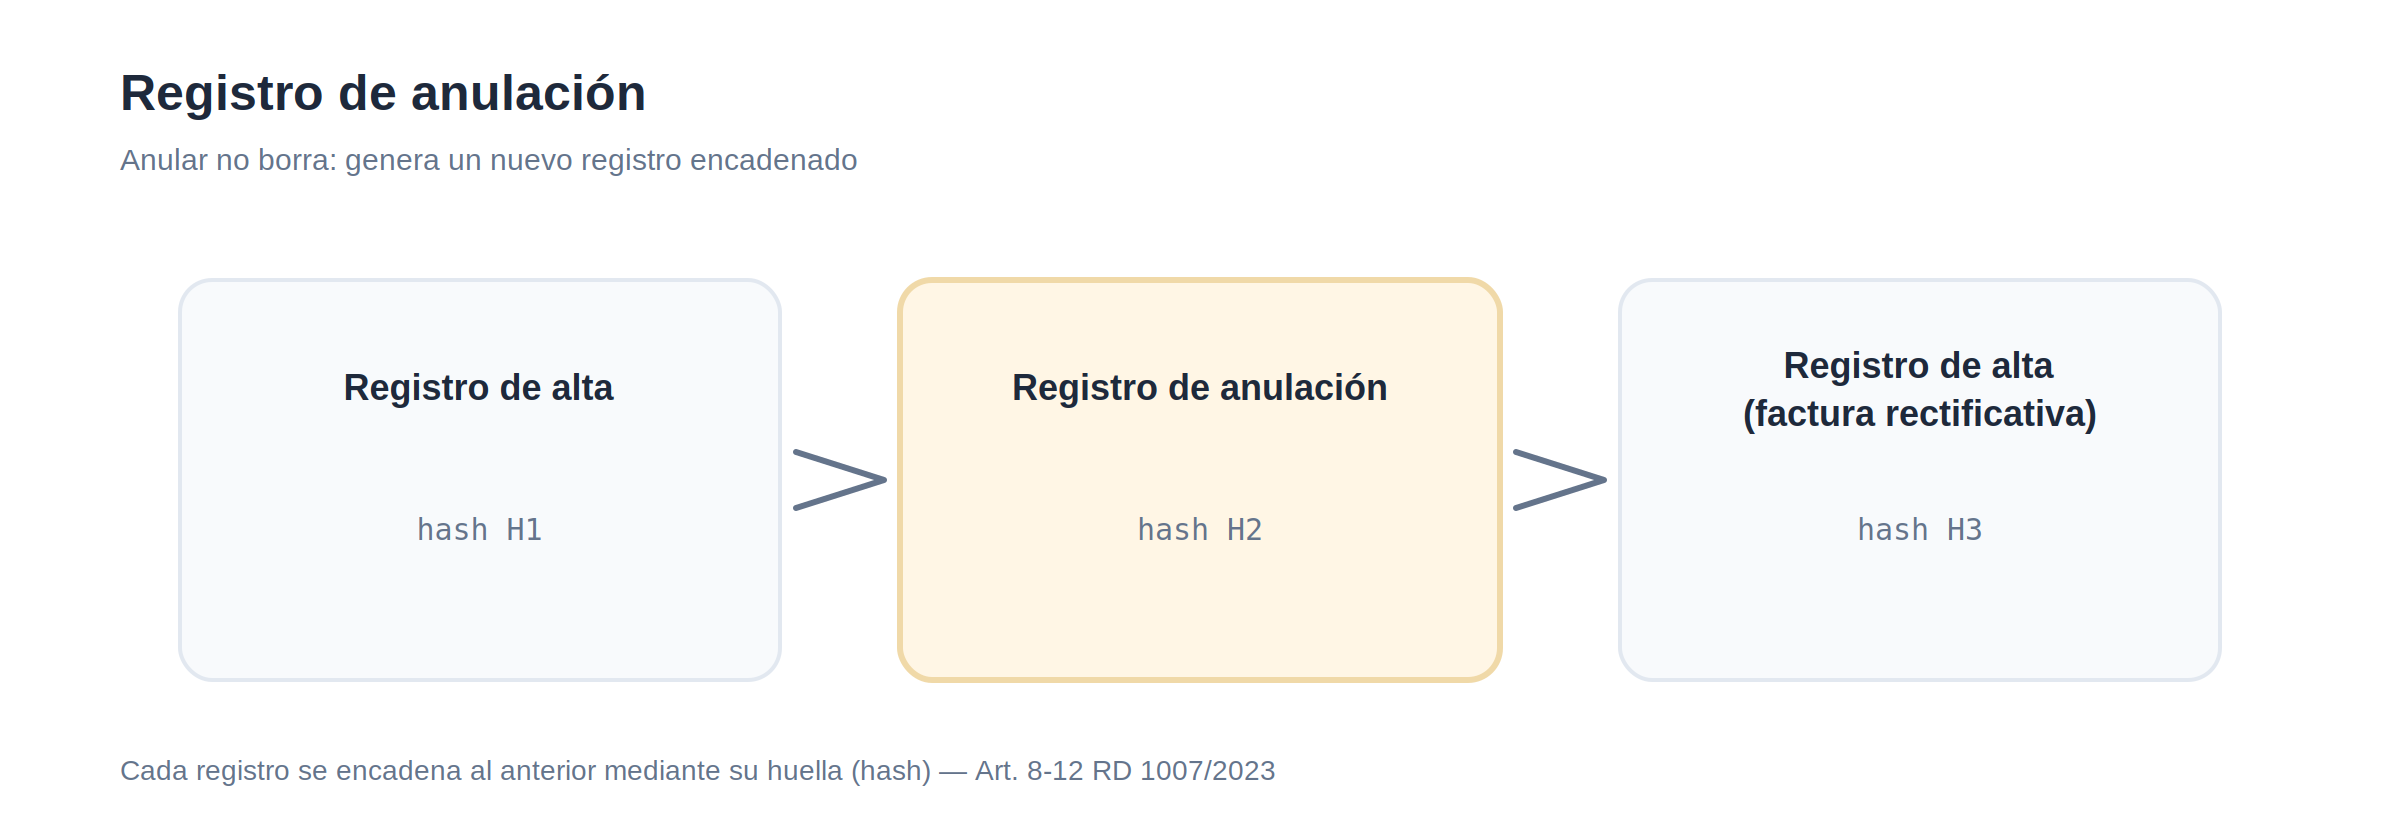
El registro de anulación es el registro que se genera obligatoriamente cuando se ha emitido una factura por error y es necesario anular su correspondiente registro de facturación de alta (Art. 11 RD 1007/2023). No elimina ni modifica el registro original: el sistema nunca permite alterar o manipular un registro ya generado, así que la corrección se hace encadenando uno nuevo.
Debe incluir, como mínimo, la identificación fiscal del obligado, el número y serie de la factura anulada, su fecha de expedición, y el hash del registro de facturación inmediatamente anterior (Art. 11.2). Es distinto de la factura rectificativa, que corrige la operación frente al cliente y Hacienda cuando esta sigue existiendo con otros datos.