En resumen: sí, Verifactu aplica igual en Canarias, Ceuta y Melilla, aunque paguen IGIC e IPSI en vez de IVA. La AEAT lo confirma expresamente — no hay exención territorial para estos tres territorios.
Última actualización: 5 de septiembre de 2026
Confirmado por el propio reglamento
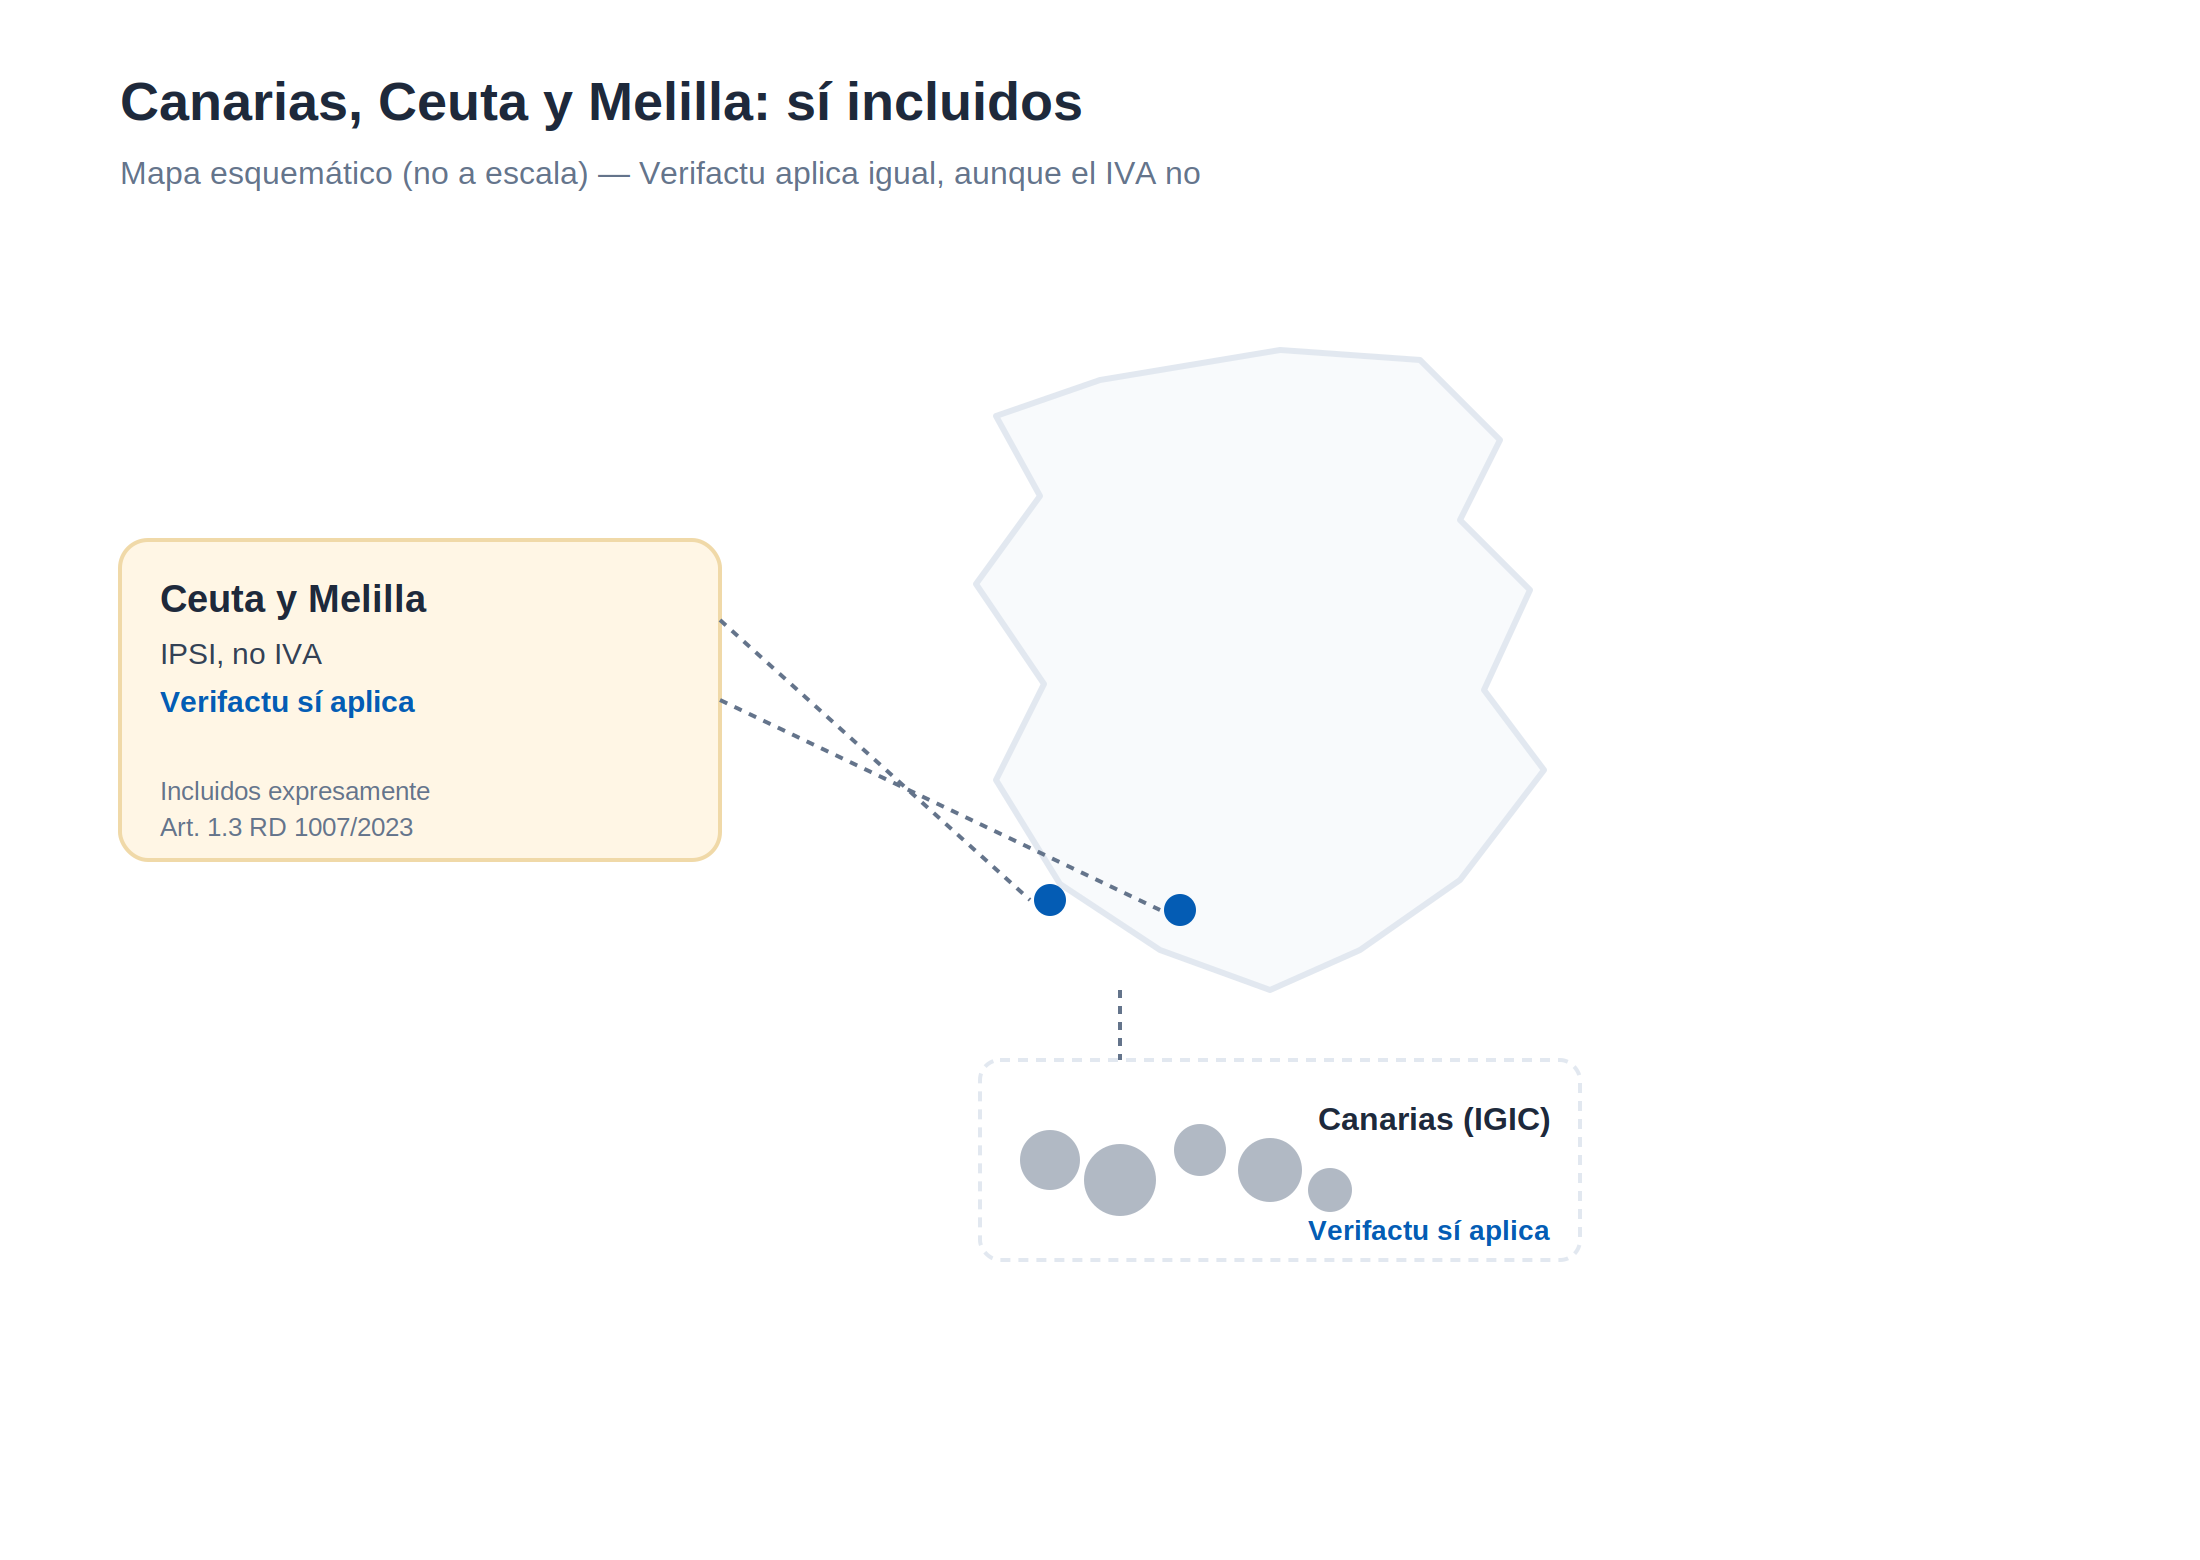
El Art. 1.3 del RD 1007/2023 es explícito: el reglamento «es aplicable en todo el territorio español», teniendo en cuenta las especialidades de Canarias, Ceuta y Melilla, y precisa que «las referencias que realiza el Reglamento a la normativa del Impuesto sobre el Valor Añadido se considerarán también efectuadas a la normativa del Impuesto General Indirecto Canario y a la del Impuesto sobre la Producción, los Servicios e Importación en Ceuta y Melilla».
Confirmado también por la AEAT
La FAQ oficial de la AEAT lo despeja sin ambigüedad: «Sí, los contribuyentes con domicilio fiscal en Canarias, Ceuta y Melilla, se encuentran comprendidos dentro del ámbito subjetivo de aplicación del Reglamento SIF aprobado por el Real Decreto 1007/2023». La única exclusión territorial real es la foral (País Vasco y Navarra) — Canarias, Ceuta y Melilla no tienen ese régimen.
Si operas también en territorio común
Si tu empresa tiene actividad tanto en territorio común como en Canarias, Ceuta o Melilla, debes cumplir en ambos, aplicando IGIC o IPSI donde corresponda. Un caso relevante: si careces de un sistema equivalente al SII en el IPSI para tu establecimiento en Ceuta o Melilla, esas operaciones quedan sometidas al reglamento igualmente — no hay exención, al contrario, refuerza la obligación.
¿Aplica Verifactu en Canarias aunque se pague IGIC y no IVA?
Sí, confirmado expresamente por la AEAT y por el Art. 1.3 RD 1007/2023: las referencias al IVA se entienden hechas al IGIC.
¿Y en Ceuta y Melilla con IPSI?
Sí, igualmente confirmado; las referencias al IVA se entienden hechas al IPSI.
¿Hay alguna exención para Canarias, Ceuta o Melilla?
No; la única exención territorial real es para los regímenes forales de País Vasco y Navarra.
¿Qué pasa si tengo sede en territorio común y establecimiento en Canarias?
Debes cumplir en ambos, aplicando IGIC donde corresponda.