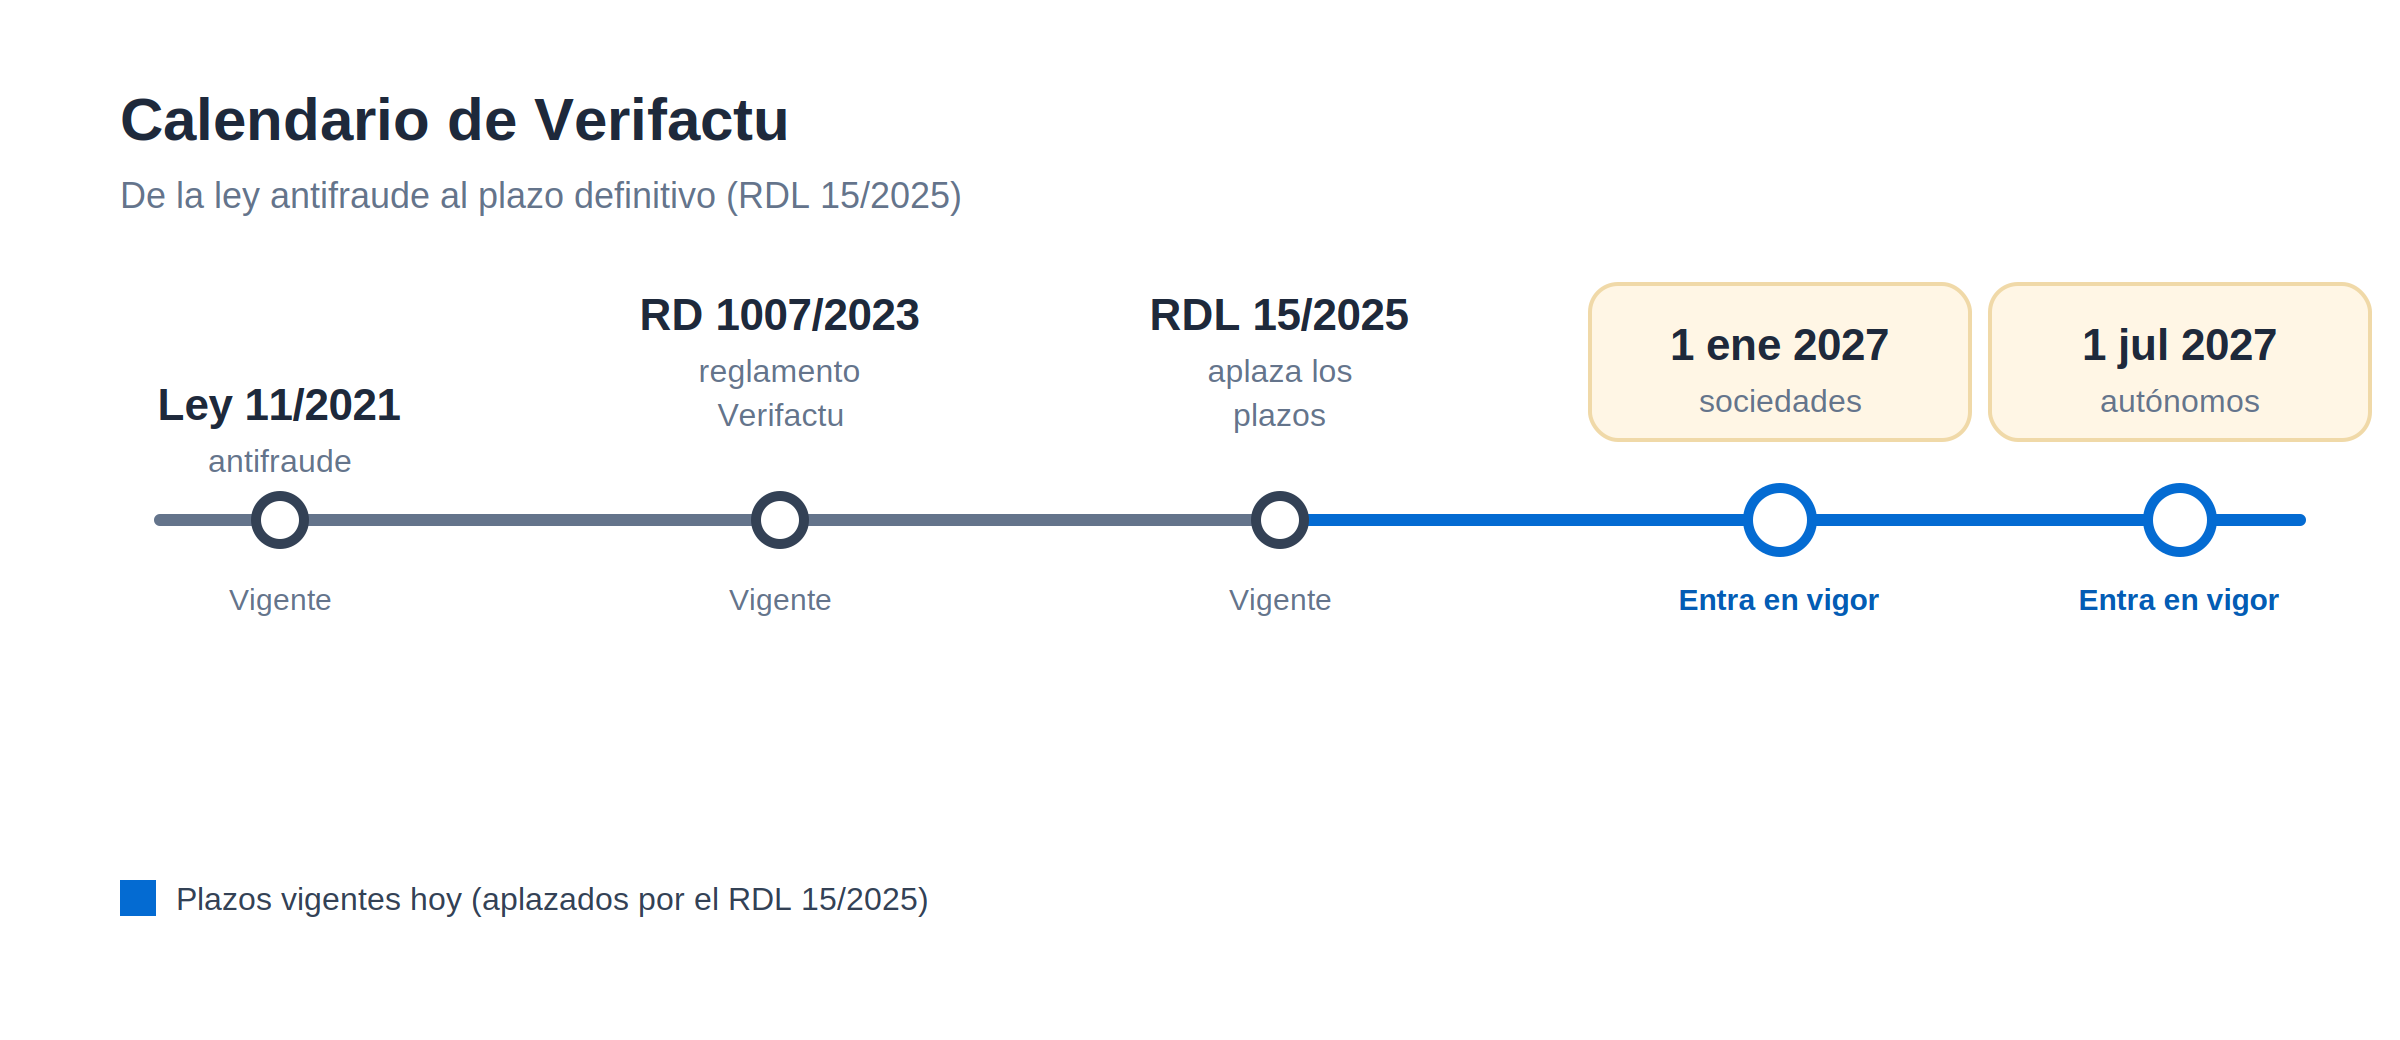
Fechas clave: 1 de enero de 2027 para sociedades (Impuesto sobre Sociedades) · 1 de julio de 2027 para el resto, incluidos autónomos.
Última actualización: 5 de septiembre de 2026
Calendario oficial
| Fecha | Qué ocurre |
|---|---|
| 29 de julio de 2025 | Fecha límite para que los fabricantes de software ofrezcan productos adaptados. No afecta al usuario final. |
| 1 de enero de 2027 | Obligatorio para los contribuyentes del Impuesto sobre Sociedades: SL, SA, cooperativas, asociaciones que tributan por IS. Fecha fijada por el Real Decreto-ley 15/2025, de 2 de diciembre. |
| 1 de julio de 2027 | Obligatorio para el resto de obligados: autónomos en IRPF, comunidades de bienes y entidades en atribución de rentas, y no residentes con establecimiento permanente. Misma norma. |
| 2027 – 2028 | Factura electrónica B2B: el reglamento ya está aprobado (Real Decreto 238/2026, de 25 de marzo). Su aplicación arranca con la orden ministerial de la solución pública: 12 meses después para quien facture más de 8 M€ y 24 meses para el resto. |
Tabla de decisión: ¿desde cuándo me afecta?
| Si soy… | Estoy obligado desde… |
|---|---|
| Sociedad limitada o anónima | 1 de enero de 2027 |
| Autónomo en estimación directa | 1 de julio de 2027 |
| Autónomo en módulos (estimación objetiva en IRPF) | 1 de julio de 2027, si emite facturas con un programa |
| Autónomo que solo emite facturas simplificadas (tickets) | 1 de julio de 2027. Las facturas simplificadas están plenamente sometidas al reglamento |
| Quien emite todas sus facturas a mano o con talonario, sin ningún programa | No aplica. Sin sistema informático de facturación no hay reglamento que cumplir |
| Solo opero en recargo de equivalencia, régimen simplificado de IVA o régimen especial de agricultura, ganadería y pesca | No con carácter general: estos regímenes no obligan a expedir factura, salvo excepciones concretas |
| Canarias, Ceuta o Melilla | Sí aplica, leyendo las referencias al IVA como IGIC o IPSI |
| Comunidad de bienes o sociedad civil | 1 de julio de 2027 |
| Empresa acogida al SII | No aplica: el SII sustituye a Verifactu |
| Contribuyente de País Vasco | No aplica: rige TicketBAI |
| Contribuyente de Navarra | No aplica: normativa foral propia |
| Particular que alquila una vivienda (sin actividad económica) | No aplica: no emite facturas como empresario |
| Asalariado sin actividad por cuenta propia | No aplica |
¿Puedo adelantarme?
Sí, y es recomendable. Adoptar un sistema conforme antes de la fecha no tiene ninguna penalización y evita el atasco de última hora con gestorías y proveedores de software, que será considerable en el primer semestre de 2027.
Preguntas frecuentes
¿Se ha aplazado alguna vez la fecha?
Dos veces, y por eso hay tanta fecha antigua circulando. El Real Decreto 254/2025, de 1 de abril llevó la obligación a enero y julio de 2026. Después, el Real Decreto-ley 15/2025, de 2 de diciembre la desplazó un año más, hasta el esquema actual de enero y julio de 2027. Revisamos esta página cada mes.
Facturo a mano, en papel. ¿De verdad quedo fuera?
Sí, mientras sea toda tu facturación. La propia AEAT lo aclara en sus preguntas frecuentes: si facturas por talonario, escribiendo a mano o a máquina, no usas ningún sistema informático de facturación y el reglamento no te afecta. En cuanto emitas una sola factura con un programa, entras.
Soy sociedad y autónomo a la vez. ¿Qué fecha me aplica?
Cada una por su lado: la sociedad desde enero de 2027 y tu actividad como persona física desde julio de 2027.