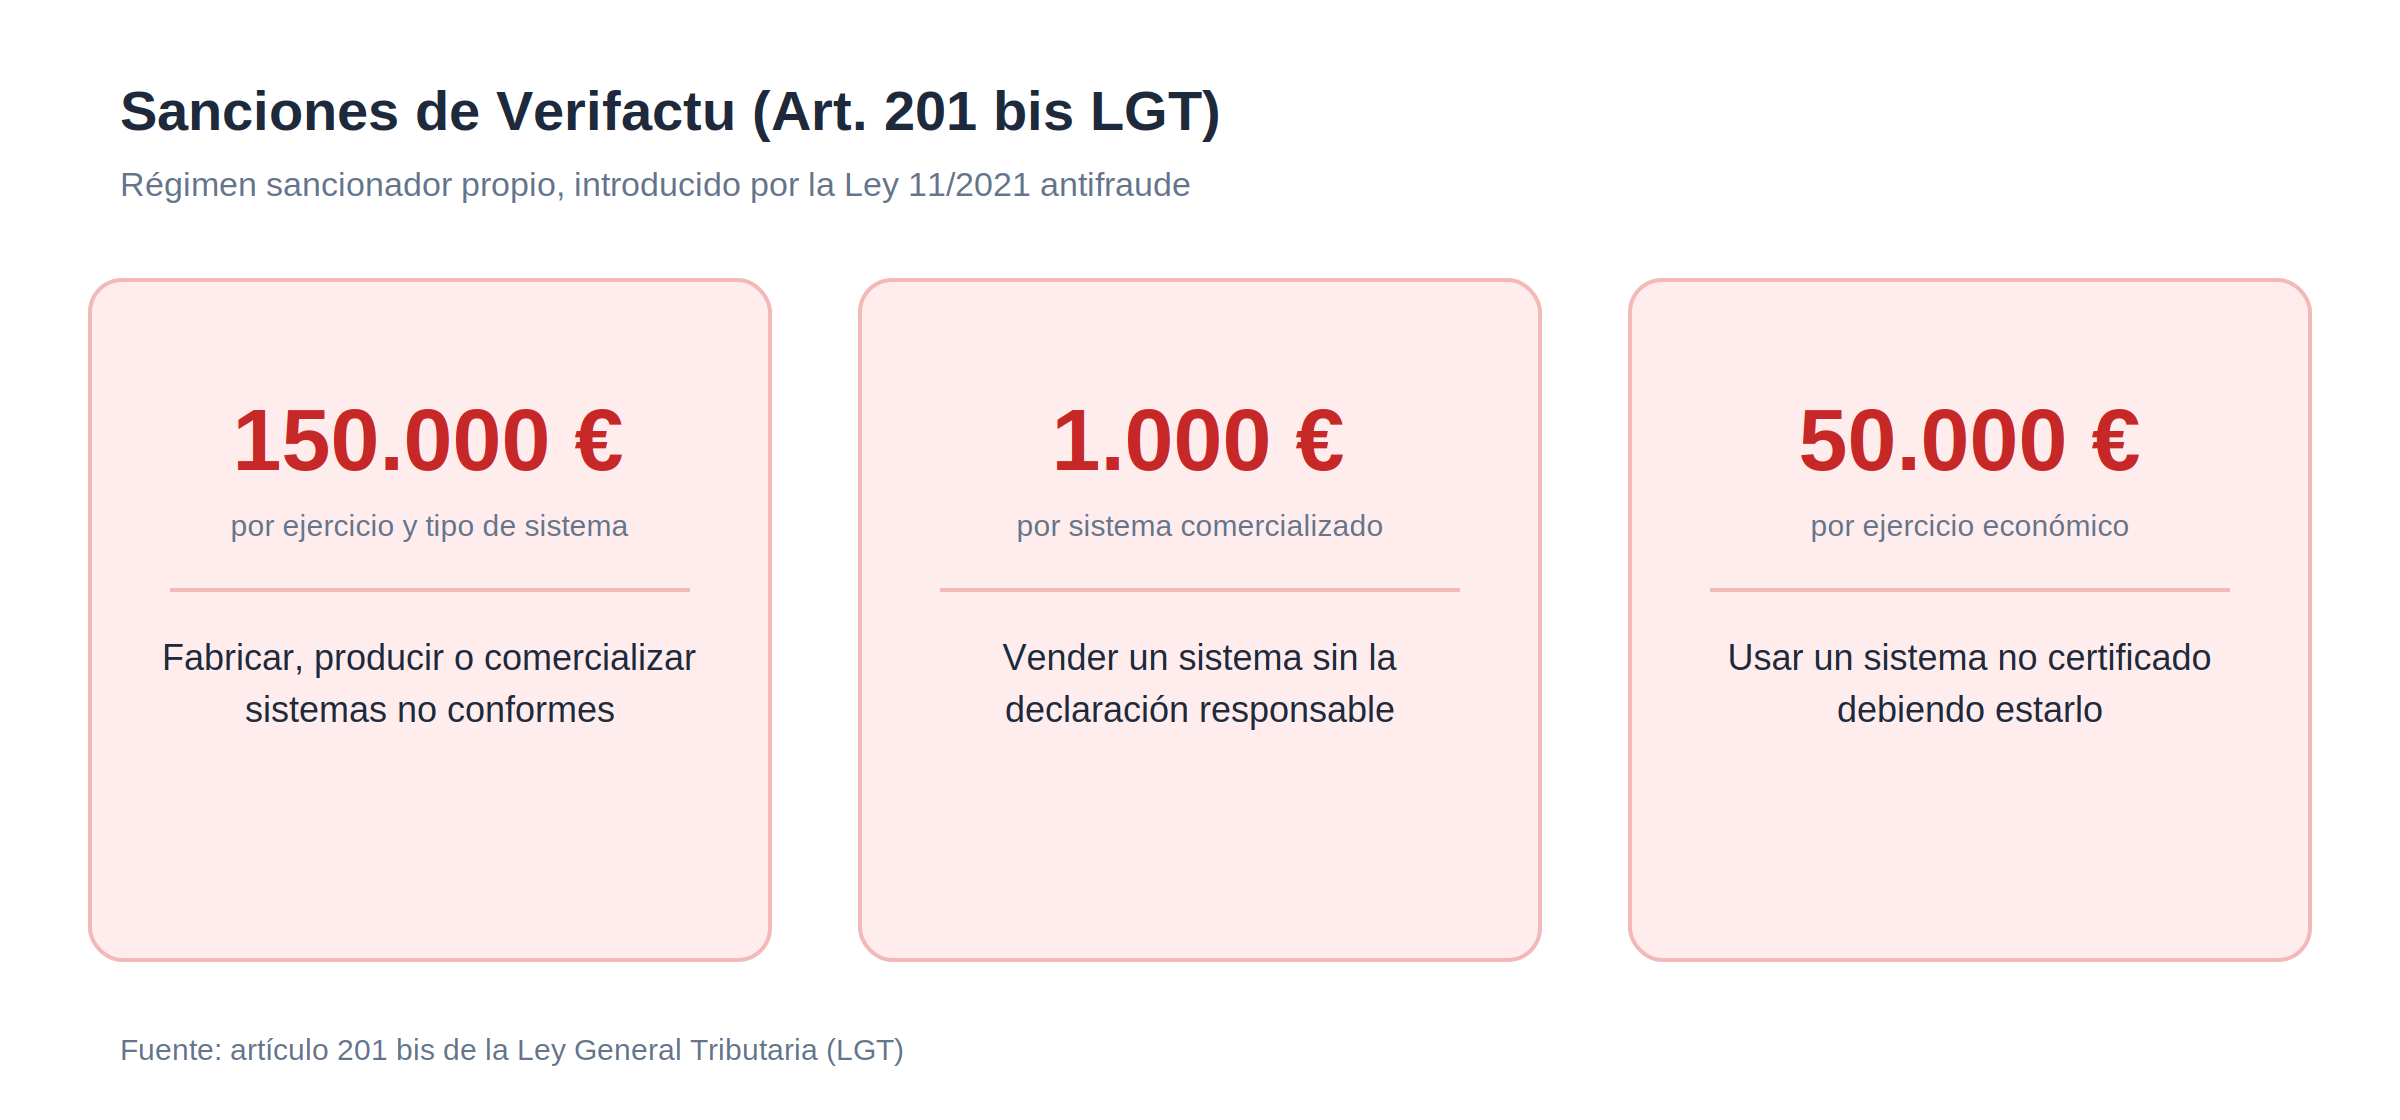
Cuantías del artículo 201 bis LGT: 150.000 € por ejercicio y tipo de sistema para quien fabrica o comercializa sistemas no conformes · 1.000 € por sistema comercializado sin certificar · 50.000 € por ejercicio por la tenencia de sistemas no certificados debiendo estarlo.
Última actualización: 5 de septiembre de 2026
De dónde salen estas multas
Del artículo 201 bis de la Ley General Tributaria, introducido por la Ley 11/2021 antifraude. Es un régimen sancionador propio, distinto del de las facturas.
| Conducta (art. 201 bis LGT) | Quién la comete | Sanción |
|---|---|---|
| Fabricar, producir o comercializar sistemas que permitan doble contabilidad, ocultar o alterar anotaciones, o que no cumplan las especificaciones técnicas del art. 29.2.j) | Fabricante o comercializador | 150.000 € por cada ejercicio en que se hayan producido ventas y por cada tipo distinto de sistema |
| Comercializar sin certificar los sistemas, estando obligado a ello por reglamento | Fabricante o comercializador | 1.000 € por cada sistema comercializado sin certificado |
| Tenencia de sistemas que no estén debidamente certificados debiendo estarlo, o de dispositivos certificados que se hayan alterado o modificado | Empresario o profesional usuario | 50.000 € por cada ejercicio |
Quien haya sido sancionado como fabricante por el primer supuesto no puede además serlo por el de tenencia.
Un matiz que conviene conocer
Léelo despacio: la multa de 50.000 € del usuario está redactada alrededor de la certificación del sistema. El reglamento español, sin embargo, no exige certificación sino declaración responsable del fabricante, y ese desajuste entre la ley sancionadora y el reglamento es objeto de debate entre fiscalistas.
Conclusión práctica: la cifra de 50.000 € que verás repetida en todas partes es real y está en la ley, pero su aplicación automática a cualquier incumplimiento no es tan evidente como suele contarse. Lo que sí es seguro es que emitir facturas fuera del sistema arrastra las infracciones ordinarias de facturación y de libros registro, que sí se aplican sin discusión.
La cifra es alta por diseño: busca disuadir del software de doble uso. En la práctica, el foco inspector previsible está en fabricantes y en sectores de alto uso de efectivo, pero la infracción existe para todos.
Preguntas frecuentes
¿Me multan por una factura mal hecha?
No es lo mismo. El 201 bis sanciona el sistema, no la factura concreta. Los errores de contenido siguen su régimen habitual.
¿Desde cuándo existe esta infracción?
Desde el 11 de octubre de 2021, cuando entró en vigor la redacción dada por la Ley 11/2021 antifraude. No ha cambiado desde entonces.
¿Se puede reducir la sanción?
Se aplican las reducciones generales de la LGT por conformidad y pronto pago, en los términos del artículo 188.